Główna stopa NBP, czyli stopa referencyjna, to jeden z najważniejszych parametrów w polskiej gospodarce, bo wpływa na koszt pieniądza, raty kredytów i decyzje oszczędzających. W praktyce mówi nam, czy bank centralny chce studzić popyt, czy zostawia gospodarce więcej przestrzeni do wzrostu. Poniżej wyjaśniam, jak działa ten mechanizm, kto o nim decyduje i co obecny poziom oznacza dla domowego budżetu.
Najważniejsze informacje w skrócie
- To podstawowa cena pieniądza w polityce pieniężnej i punkt odniesienia dla całego rynku finansowego.
- Ustala ją Rada Polityki Pieniężnej, a NBP wykorzystuje ją do walki z inflacją i stabilizowania gospodarki.
- Wyższy poziom zwykle oznacza droższe kredyty, ale też lepsze warunki dla części oszczędzających.
- Na 11 sierpnia 2026 r. wynosi 3,75%.
- Najmocniej odczuwa ją osoba z kredytem o zmiennym oprocentowaniu, bo zmiana stawki z czasem wchodzi do raty.
- Przy ocenie decyzji ważniejsze od samej liczby jest to, jak wygląda inflacja, komunikat RPP i moment aktualizacji oprocentowania w umowie.
Co naprawdę oznacza główna stopa banku centralnego
Ja traktuję ją jak temperaturę polityki pieniężnej: nie mówi wszystkiego o gospodarce, ale szybko pokazuje, w którą stronę skręca bank centralny. NBP opisuje stopy procentowe jako podstawowy instrument polityki pieniężnej, a sama stopa referencyjna wyznacza oprocentowanie podstawowych operacji otwartego rynku. Mówiąc prościej, to sygnał, po jakiej cenie bank centralny jest gotów wpływać na płynność w systemie finansowym.
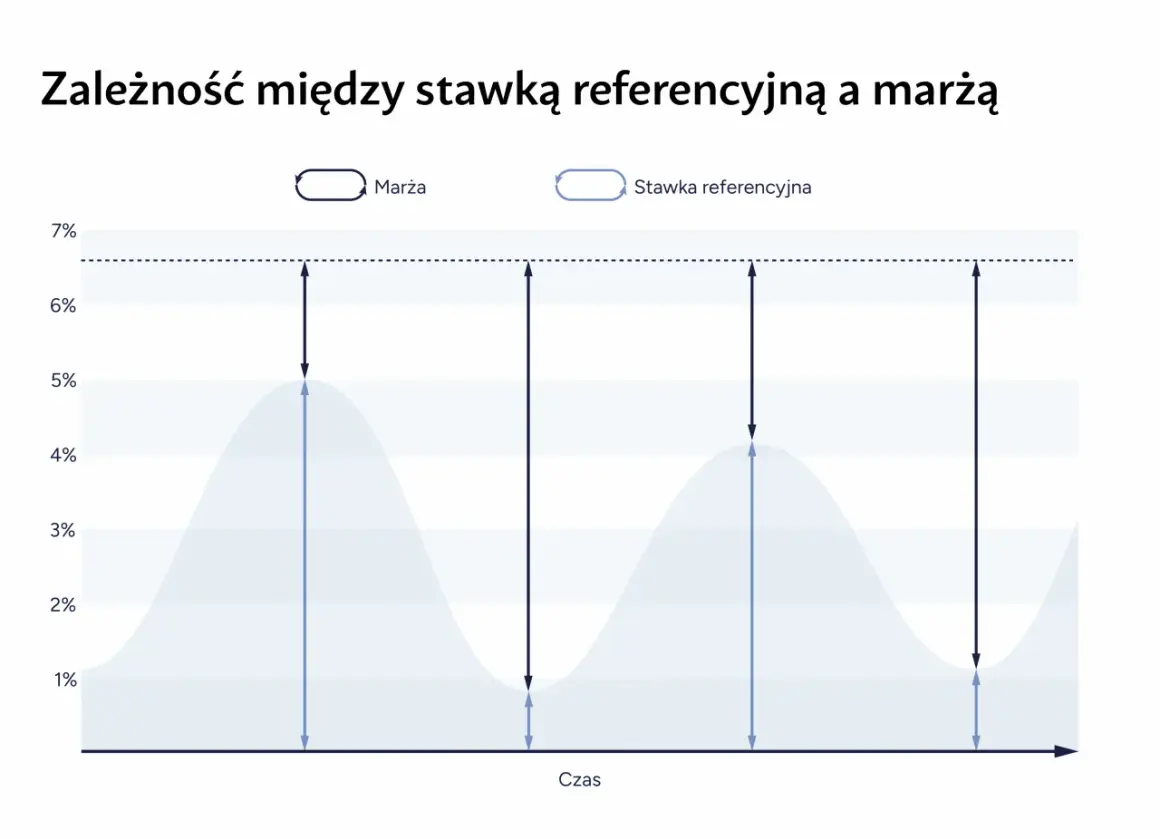
To nie jest jednak to samo co oprocentowanie Twojego kredytu czy lokaty. Dla klienta banku to raczej punkt startowy, od którego liczy się dalej marżę, wskaźnik bazowy i warunki zapisane w umowie. Gdy ta stopa jest wyższa, pieniądz w gospodarce robi się droższy; gdy spada, sytuacja zwykle się luzuje. W 2026 roku jej poziom pozostaje na 3,75%, więc nadal mówimy o narzędziu realnie oddziałującym na rynek, a nie o teoretycznym wskaźniku z raportu.
Żeby zrozumieć, dlaczego jedna liczba ma taki ciężar, trzeba zobaczyć, kto ją ustala i według jakiej logiki bank centralny podejmuje decyzje.
Kto ją ustala i dlaczego nie zmienia się co tydzień
Za poziom tej stawki odpowiada Rada Polityki Pieniężnej, czyli organ, który analizuje inflację, dynamikę płac, wzrost gospodarczy, kurs złotego i sytuację na świecie. Nie ma tu automatyzmu ani prostego schematu „inflacja rośnie, więc stopa rośnie”. Decyzja jest zawsze próbą wyważenia kilku celów naraz: ograniczenia presji cenowej, nieduszenia wzrostu i niewywoływania niepotrzebnych turbulencji na rynku finansowym.
NBP pracuje w ramach średniookresowego celu inflacyjnego 2,5% z dopuszczalnym odchyleniem o 1 punkt procentowy w górę lub w dół. To ważne, bo pokazuje, że stopy nie są ustawiane dla jednej publikacji danych, tylko dla całego horyzontu kilku kwartałów. W praktyce bank centralny patrzy na trend, a nie na pojedynczy odczyt. I właśnie dlatego zmiany bywają rzadsze, ale za to bardziej znaczące.
Ja zwykle tłumaczę to tak: jeśli gospodarka ma za dużo gorąca, wyższa stopa ma ją schłodzić; jeśli jest zbyt słaba, niższa stopa ma pomóc odzyskać tempo. Ten mechanizm staje się naprawdę ważny dopiero wtedy, gdy przełożymy go na kredyty, oszczędności i codzienne wydatki.
Jak przekłada się na kredyty, lokaty i tempo gospodarki
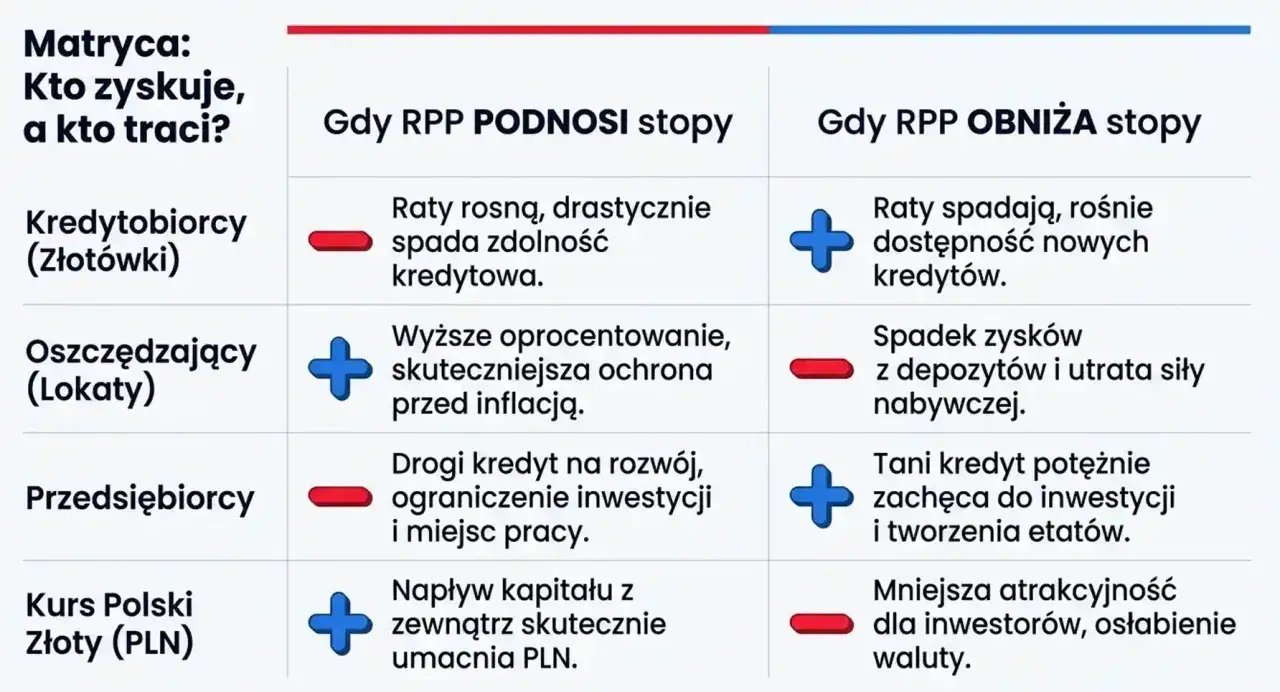
Najbardziej odczuwalny efekt dla zwykłej osoby to raty kredytów. Jeśli masz zobowiązanie ze zmiennym oprocentowaniem, wyższa stopa centralna zwykle oznacza wyższy koszt finansowania po kolejnej aktualizacji. To nie dzieje się natychmiast i nie zawsze w pełnej skali, ale kierunek jest zazwyczaj ten sam. Przy kredycie 300 000 zł na 25 lat zmiana oprocentowania o 0,25 punktu procentowego to około 50 zł różnicy w miesięcznej racie. Na większym saldzie efekt rośnie, a na krótszym okresie spłaty zmiana też bywa bardziej wyczuwalna.
W stronę oszczędzających działa to odwrotnie. Gdy pieniądz jest droższy, banki częściej podnoszą oprocentowanie depozytów, choć nie zawsze robią to w takim tempie, jakiego oczekuje klient. Lokaty i konta oszczędnościowe zwykle reagują z opóźnieniem oraz tylko częściowo, więc nie warto zakładać, że każda decyzja RPP od razu poprawi ofertę banków. To raczej presja na cały sektor niż prosty przełącznik.
| Obszar | Gdy poziom rośnie | Gdy poziom spada |
|---|---|---|
| Kredyty | Nowe finansowanie zwykle drożeje, a raty zmienne mogą pójść w górę po aktualizacji. | Koszt kredytu zwykle maleje, choć nie zawsze od razu w pełnej skali. |
| Lokaty i oszczędności | Banki częściej poprawiają oprocentowanie depozytów, ale tempo bywa nierówne. | Oprocentowanie oszczędności zwykle słabnie, szczególnie po stronie promocji. |
| Popyt w gospodarce | Przy wyższych kosztach finansowania część gospodarstw domowych i firm ogranicza wydatki. | Łatwiejszy kredyt może pobudzać konsumpcję i inwestycje. |
| Inflacja | Wyższe stopy mają ją studzić, bo ograniczają presję popytową. | Niższe stopy mogą wspierać aktywność, ale przy zbyt szybkim luzowaniu podbijają ryzyko cenowe. |
Właśnie dlatego tak wiele osób śledzi decyzje banku centralnego nie z ciekawości, ale z potrzeby. Kiedy rozumiesz wpływ na ratę, oszczędności i popyt, łatwiej też odróżnić samą stopę od innych wskaźników, które brzmią podobnie, ale znaczą co innego.
Czym różni się od innych stóp i wskaźników
Tu najczęściej pojawia się zamieszanie. W praktyce w obiegu funkcjonuje kilka stawek NBP, a do tego dochodzą wskaźniki używane przez banki przy kredytach. Sama decyzja o poziomie głównej stopy nie wyczerpuje więc tematu, bo dopiero zestawienie kilku elementów pokazuje pełny obraz.
| Pozycja | Do czego służy | Co warto zapamiętać |
|---|---|---|
| Główna stopa NBP | Wyznacza koszt podstawowych operacji otwartego rynku. | To najważniejszy sygnał polityki pieniężnej. |
| Stopa lombardowa | Określa koszt krótkiego finansowania, które bank może uzyskać od NBP. | Jest wyższa od głównej i pełni funkcję „górnego ograniczenia” dla krótkiego pieniądza. |
| Stopa depozytowa | Dotyczy krótkoterminowych depozytów składanych w NBP przez banki. | Jest niższa i pomaga porządkować krótkoterminową płynność. |
| Stopa redyskontowa weksli | Odwołuje się do wyceny weksli przy operacjach z bankiem centralnym. | Ma znaczenie techniczne, ale dla przeciętnego kredytobiorcy jest mniej odczuwalna. |
| Wskaźnik w umowie kredytowej | Stanowi zmienną część oprocentowania kredytu w relacji z marżą banku. | To właśnie on, a nie sama decyzja NBP, zwykle trafia do Twojej raty. |
Najprostsza zasada brzmi tak: oprocentowanie kredytu to zwykle wskaźnik bazowy plus marża banku. Jeśli mylisz te dwa elementy, łatwo przecenić wpływ decyzji RPP albo błędnie ocenić ofertę banku. Gdy ten podział jest już jasny, można sensowniej spojrzeć na obecny poziom stóp w 2026 roku.
Jak czytać jej poziom w 2026 roku
Na 11 sierpnia 2026 r. poziom 3,75% oznacza, że polityka pieniężna pozostaje ostrożna, ale nie skrajnie restrykcyjna. W praktyce czytam to jako sygnał, że bank centralny nadal chce trzymać inflację pod kontrolą, a jednocześnie nie dokładać gospodarce dodatkowego hamulca. Na początku lipca 2026 r. RPP utrzymała stopy bez zmian, więc rynek dostał raczej komunikat o stabilizacji niż o szybkim luzowaniu.
To ważne dla osób planujących kredyt, ale też dla tych, którzy już spłacają zobowiązania. Jeśli pieniądz nie tanieje szybko, nie ma sensu budować planu finansowego na założeniu, że rata za chwilę sama spadnie. Lepiej przyjąć wariant umiarkowanie konserwatywny i zostawić sobie margines bezpieczeństwa. Zresztą najbliższe posiedzenie RPP zaplanowano na 25 sierpnia 2026 r., więc kolejne sygnały z polityki pieniężnej mogą pojawić się bardzo szybko.
Skoro już wiemy, jak odczytywać sam poziom stopy, czas przejść do tego, co praktycznie zrobić z tą wiedzą, zwłaszcza gdy w grę wchodzi kredyt gotówkowy, hipoteczny albo planowana pożyczka.
Co robić, gdy rata zależy od tej decyzji
Jeśli już spłacasz kredyt
W pierwszej kolejności sprawdź, kiedy bank aktualizuje oprocentowanie. To często ważniejsze niż sama data decyzji RPP, bo między ogłoszeniem a zmianą raty może minąć kilka tygodni. Potem policz własny bufor bezpieczeństwa. Ja zwykle proponuję sprawdzić, czy budżet wytrzyma wzrost raty o 10-15%, bo to daje uczciwszy obraz niż patrzenie tylko na bieżącą wysokość zobowiązania.
- Odszukaj w umowie wskaźnik, od którego zależy oprocentowanie, i datę jego aktualizacji.
- Sprawdź, czy masz możliwość nadpłaty bez dużych kosztów dodatkowych.
- Porównaj ratę przy wyższym i niższym poziomie stóp, zamiast zakładać jeden scenariusz.
- Nie ignoruj marży banku, bo ona nie znika nawet wtedy, gdy wskaźnik bazowy spada.
Przeczytaj również: Wypłata pieniędzy z PPK - Jak to zrobić i ile faktycznie dostaniesz?
Jeśli dopiero planujesz finansowanie
Tu najważniejsza jest odporność budżetu, a nie tylko atrakcyjna rata startowa. Przy wyższych stopach łatwo skusić się na ofertę, która wygląda dobrze „na dziś”, ale robi się ciężka po pierwszej aktualizacji. Jeśli zależy Ci na przewidywalności, rozważ rozwiązanie z okresowo stałym oprocentowaniem, o ile bank je oferuje i warunki są dla Ciebie akceptowalne.
- Porównuj całkowity koszt, a nie tylko pierwszy miesiąc spłaty.
- Sprawdzaj, jak oferta zachowa się przy wzroście stopy o 0,5 lub 1 punkt procentowy.
- Nie oceniaj raty bez uwzględnienia prowizji, marży i dodatkowych opłat.
- Jeśli działasz lokalnie, na przykład w Poznaniu, uwzględnij też inne stałe koszty życia, bo one decydują o realnym zapasie na ratę.
Najczęstszy błąd, który widzę, jest prosty: ludzie patrzą na komunikat RPP jak na wyrok dla własnej kieszeni, a tymczasem dużo większe znaczenie ma ich własna konstrukcja kredytu i margines bezpieczeństwa. Na koniec zostaje więc pytanie nie o samą stopę, ale o to, na co patrzeć przed kolejną decyzją banku centralnego.
Na co patrzę przed kolejnym posiedzeniem RPP
Przed każdą kolejną decyzją zwracam uwagę na cztery rzeczy: inflację, komunikat RPP, tempo wzrostu płac oraz to, czy bank centralny zmienia ton wypowiedzi. Jeśli z komunikatu zaczyna znikać ostrożność, rynek zwykle czyta to jako sygnał, że dalsze ruchy mogą być łagodniejsze. Jeśli za to pojawia się mocniejsze podkreślanie presji cenowej, scenariusz obniżek staje się mniej prawdopodobny.
- Inflacja mówi, czy bank centralny ma jeszcze powód, by trzymać politykę twardo.
- Komunikat RPP pokazuje, co naprawdę niepokoi decydentów.
- Rynek kredytowy podpowiada, jak szybko decyzja może przejść na raty i ofertę banków.
- Twój własny budżet decyduje, czy zmiana będzie tylko informacją, czy realnym problemem.
Jeżeli mam zostawić jedną praktyczną myśl, to tę: nie warto zgadywać kolejnego ruchu RPP lepiej niż rynek, za to warto przygotować się na kilka wariantów raty i nie opierać domowych finansów na jednym scenariuszu. Wtedy nawet zmiana warunków pieniężnych przestaje być zaskoczeniem, a staje się po prostu kolejną liczbą do uwzględnienia w planie.