Dziesięcioletnie obligacje skarbowe indeksowane inflacją to jeden z prostszych sposobów na ochronę oszczędności przed zjadaniem ich przez wzrost cen. W praktyce liczy się tu nie tylko sam kupon, ale też to, jak działa kapitalizacja, co dzieje się przy wcześniejszym wykupie i kiedy taki instrument ma przewagę nad funduszami obligacji. Poniżej rozkładam temat na czynniki pierwsze i pokazuję go bez finansowego nadęcia, za to z konkretem.
Najkrótsza odpowiedź o EDO
- To 10-letnie obligacje Skarbu Państwa o nominale 100 zł za sztukę.
- W aktualnej ofercie z 2026 roku pierwszy rok daje 5,35% brutto.
- Od drugiego roku oprocentowanie rośnie o inflację CPI i stałą marżę 2,00 p.p.
- Odsetki są kapitalizowane raz w roku i wypłacane przy wykupie.
- Przedterminowy wykup jest możliwy, ale kosztuje 3 zł za obligację.
- To rozwiązanie dla pieniędzy, które mogą pracować spokojnie przez lata, a nie dla środków potrzebnych „na już”.
Jak działają dziesięcioletnie obligacje indeksowane inflacją
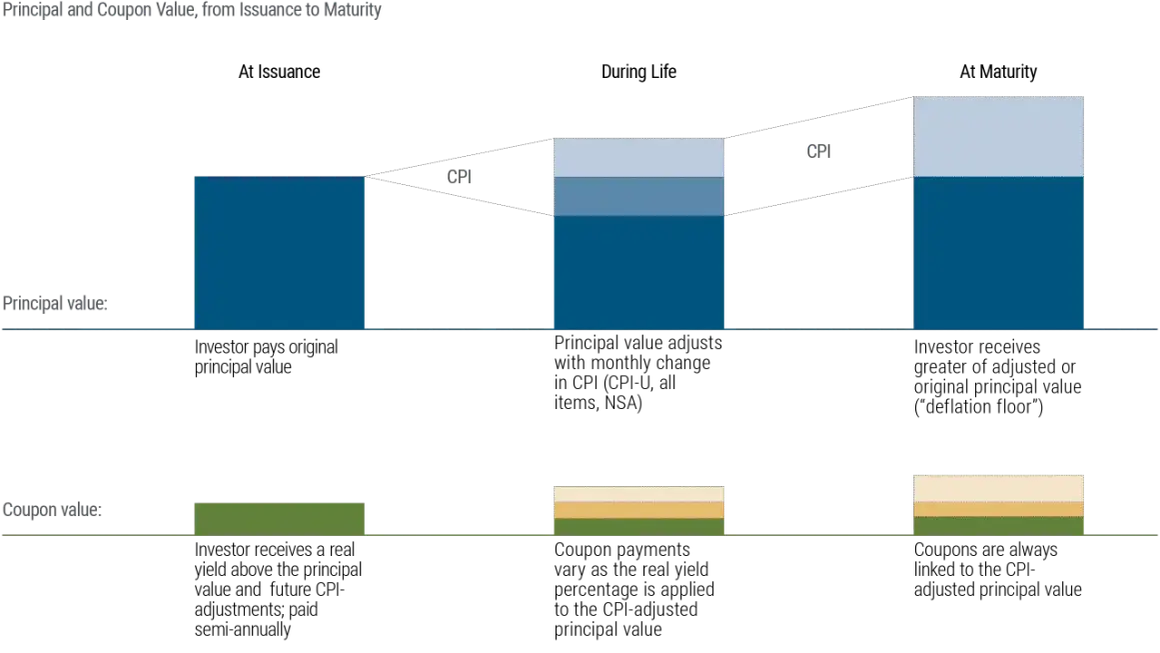
EDO to detaliczne obligacje skarbowe, czyli papier dłużny emitowany przez państwo z myślą o zwykłym oszczędzającym. Kupujesz je po 100 zł za sztukę, a ich konstrukcja jest prosta: pierwszy roczny okres ma stałe oprocentowanie, a później zysk zależy od inflacji z poprzedniego okresu i stałej marży. W aktualnej ofercie z 2026 roku ten pierwszy rok wynosi 5,35% brutto, a dalej działa mechanizm inflacja plus 2,00%.
Najważniejsze jest tu to, że odsetki nie są wypłacane co roku na konto, tylko kapitalizują się, czyli dopisują do kapitału. Dzięki temu kolejny rok liczy się od większej kwoty. Ja traktuję to jako rozwiązanie dla cierpliwego kapitału: nie daje emocji, ale daje porządek i przewidywalność. Podatek Belki jest pobierany od zysku, więc na końcu i tak liczysz wynik netto, a nie tylko samą stopę procentową.
W praktyce oznacza to, że EDO nie są produktem do „polowania na okazję” na kilka miesięcy. To raczej narzędzie do spokojnego trzymania pieniędzy przez lata, szczególnie wtedy, gdy chcesz ograniczyć ryzyko utraty siły nabywczej. I właśnie dlatego warto od razu spojrzeć na realny zysk po podatku i po ewentualnym wcześniejszym wyjściu.
Ile zostaje po podatku i przedterminowym wykupie
Najłatwiej zobaczyć to na prostym przykładzie. Jeśli kupisz 100 obligacji za 10 000 zł, to po pierwszym roku przy oprocentowaniu 5,35% brutto zysk wyniesie 535 zł brutto. Po odjęciu 19% podatku Belki zostaje około 433,35 zł na rękę. To już pokazuje, że sam nagłówek z oprocentowaniem nie wystarczy do uczciwej oceny.
| Przykład | Co się dzieje | Co to znaczy w praktyce |
|---|---|---|
| 10 000 zł na start | Pierwszy rok 5,35% brutto | 535 zł zysku brutto, około 433,35 zł netto |
| Inflacja 4% w kolejnym roku | Kupon rośnie do 6,00% brutto | Ochrona siły nabywczej jest lepsza niż przy stałym oprocentowaniu |
| Wcześniejszy wykup | Opłata 3 zł za obligację | Krótki horyzont może „zjeść” część wyniku |
To ostatnie jest ważniejsze, niż wielu osobom się wydaje. Jeśli planujesz potrzymać pieniądze tylko kilka miesięcy, koszt wcześniejszego wyjścia i brak pełnego efektu kapitalizacji sprawiają, że ten instrument przestaje być atrakcyjny. Dla krótszego horyzontu lepiej szukać czegoś bardziej płynnego, bo właśnie tu zaczyna się sensowne porównanie z funduszami obligacji.
Jak EDO wypadają na tle funduszy obligacji
Tu nie ma jednego zwycięzcy, bo oba rozwiązania służą trochę innym celom. Obligacje skarbowe są prostsze i bardziej przewidywalne, natomiast fundusze dają większą elastyczność i zwykle łatwiejszy dostęp do pieniędzy. Różnica polega na tym, czy bardziej cenisz spokój wyniku, czy swobodę wyjścia.
| Cecha | EDO | Fundusz obligacji | Co z tego wynika |
|---|---|---|---|
| Ryzyko wahań | Bardzo niskie, jeśli trzymasz do wykupu | Wartość jednostki może codziennie rosnąć albo spadać | Fundusz daje większą zmienność, EDO większy spokój |
| Płynność | Jest wcześniejszy wykup, ale z opłatą | Zwykle możesz sprzedać szybciej | Jeśli chcesz elastyczności, fundusz wygrywa |
| Koszty | Brak opłaty za zarządzanie, jest opłata za wcześniejsze wyjście | Są koszty zarządzania i czasem inne opłaty | W funduszu trzeba patrzeć nie tylko na wynik, ale też na koszty |
| Przewidywalność | Wysoka, bo konstrukcja jest z góry znana | Zależy od rynku i strategii zarządzającego | EDO łatwiej dopasować do konkretnego celu |
| Inflacja | Oprocentowanie podąża za CPI plus marża | Zależy od rodzaju funduszu | Nie każdy fundusz chroni przed inflacją tak samo dobrze |
Ja najczęściej widzę to tak: EDO pasują do oszczędzania „na termin”, a fundusz obligacji do portfela, w którym ważniejsza jest płynność i możliwość reagowania. Jeśli ktoś buduje długoterminowy bufor bezpieczeństwa, ale nie chce codziennie oglądać wyceny, obligacje wygrywają prostotą. Jeśli natomiast lubisz mieć swobodę przesunięcia pieniędzy bez czekania dziesięć lat, fundusz będzie bardziej praktyczny.
Kiedy wybrać EDO, a kiedy lepiej postawić na fundusz
Najlepiej potraktować to jak decyzję o horyzoncie i tolerancji na zmienność. EDO zwykle ma sens wtedy, gdy pieniądze mają pracować przez lata, a nie służyć jako rezerwa na nieprzewidziany wydatek. Fundusz jest wygodniejszy, gdy cenisz szybkie wyjście i akceptujesz to, że wynik po drodze może się chwilowo pogorszyć.
- Wybierz EDO, jeśli chcesz chronić kapitał przed inflacją i masz kilka lat cierpliwości.
- Wybierz EDO, jeśli nie planujesz częstych wypłat i wolisz prostą konstrukcję bez codziennej wyceny.
- Wybierz fundusz, jeśli zależy ci na większej płynności i łatwym dostępie do środków.
- Wybierz fundusz, jeśli akceptujesz wahania wartości w zamian za większą elastyczność portfela.
- Wybierz inne rozwiązanie, jeśli pieniądze mogą być potrzebne w ciągu 12-24 miesięcy, bo wtedy opłata za wcześniejszy wykup i zamrożenie kapitału robią się niepotrzebnym ciężarem.
W finansach osobistych dobrze działa też prosty porządek: najpierw poduszka na rachunku, potem spłata drogich zobowiązań, a dopiero później dłuższe instrumenty oszczędnościowe. To podejście jest zwykle rozsądniejsze niż wrzucanie wszystkiego w jeden produkt tylko dlatego, że ma dobrą stopę procentową. I właśnie ten filtr pomaga uniknąć rozczarowań.
Jak kupić je rozsądnie i nie wpaść w typowe pułapki
Zakup jest prosty, ale kilka błędów powtarza się zaskakująco często. Minimum wejścia to jedna obligacja za 100 zł, a całość kupujesz w cyklach miesięcznych przez kanał sprzedaży obligacji detalicznych. W praktyce najważniejsze jest nie samo kliknięcie „kup”, tylko dopasowanie produktu do celu i czasu, przez jaki naprawdę możesz trzymać pieniądze.
- Nie kupuj ich pieniędzmi, które mogą być potrzebne szybko - opłata za wcześniejszy wykup osłabia sens inwestycji.
- Nie porównuj samego kuponu z funduszem - w funduszu liczą się też koszty i zmienność wyceny.
- Nie zakładaj, że inflacja będzie taka sama jak dziś - mechanizm działa dobrze, ale tylko w oparciu o faktyczny wskaźnik CPI.
- Nie myl wyniku brutto z netto - podatek Belki realnie zmniejsza zysk.
- Nie traktuj EDO jak konta awaryjnego - to nie jest najlepsze miejsce na środki do natychmiastowego użycia.
Jeśli chcesz je wykorzystać sensownie, patrz na nie jak na element dłuższego planu, a nie pojedynczy strzał. Wtedy lepiej widać, czy bardziej potrzebujesz ochrony przed inflacją, czy elastyczności, którą częściej dają fundusze. To prowadzi już do najprostszej zasady wyboru, z której sam korzystam najczęściej.
Co zostaje po odjęciu emocji i marketingu
W praktyce EDO to narzędzie do spokojnego oszczędzania, a nie do szybkiego zarabiania. Jeżeli twoim celem jest zachowanie wartości pieniędzy przez lata, prostota i przewidywalność są tu realną przewagą. Jeżeli natomiast ważniejsza jest dla ciebie płynność albo możliwość częstszego przesuwania środków, fundusz obligacji może być lepszym wyborem.
Mój praktyczny skrót jest prosty: pieniądze na długi termin można zamknąć w EDO, pieniądze na elastyczność lepiej zostawić w funduszu. A jeśli te środki mają jeszcze wspierać domowy budżet po spłacie drogiej pożyczki, najpierw zadbaj o bezpieczeństwo i płynność, dopiero potem o wyższy, ale mniej swobodny zysk. W finansach najbardziej opłaca się nie to, co wygląda najlepiej na papierze, tylko to, co pasuje do twojego horyzontu i planu działania.