Przelew Sorbnet przydaje się wtedy, gdy liczy się czas i pewność rozrachunku, a zwykły przelew sesyjny nie daje wystarczającego marginesu bezpieczeństwa. To rozwiązanie dla dużych kwot między bankami w Polsce, najczęściej w złotych, używane przy transakcjach firmowych, spłacie większych zobowiązań albo finalizacji ważnej płatności. W tym tekście rozkładam na czynniki pierwsze, jak działa SORBNET3, ile kosztuje, kiedy pieniądze trafiają na konto i gdzie najłatwiej popełnić kosztowny błąd.
Najważniejsze fakty o przelewie wysokokwotowym
- To system rozrachunku międzybankowego dla płatności w PLN, a nie zwykły „szybszy przelew”.
- Od 8 września 2025 r. NBP obsługuje SORBNET3, czyli nową wersję systemu wysokokwotowego.
- W wielu przypadkach pieniądze docierają tego samego dnia, często w około 1 godzinę, ale decyduje godzina graniczna banku.
- Opłata zwykle wynosi kilkadziesiąt złotych i różni się w zależności od banku oraz kanału zlecenia.
- Nie wyślesz nim przelewów do US i ZUS, a w praktyce nie działa też poza dniami roboczymi tak jak przelew natychmiastowy.
- To dobre rozwiązanie, gdy ważniejsza jest pewność i termin niż najniższy koszt transakcji.
Czym jest SORBNET i kiedy ma sens
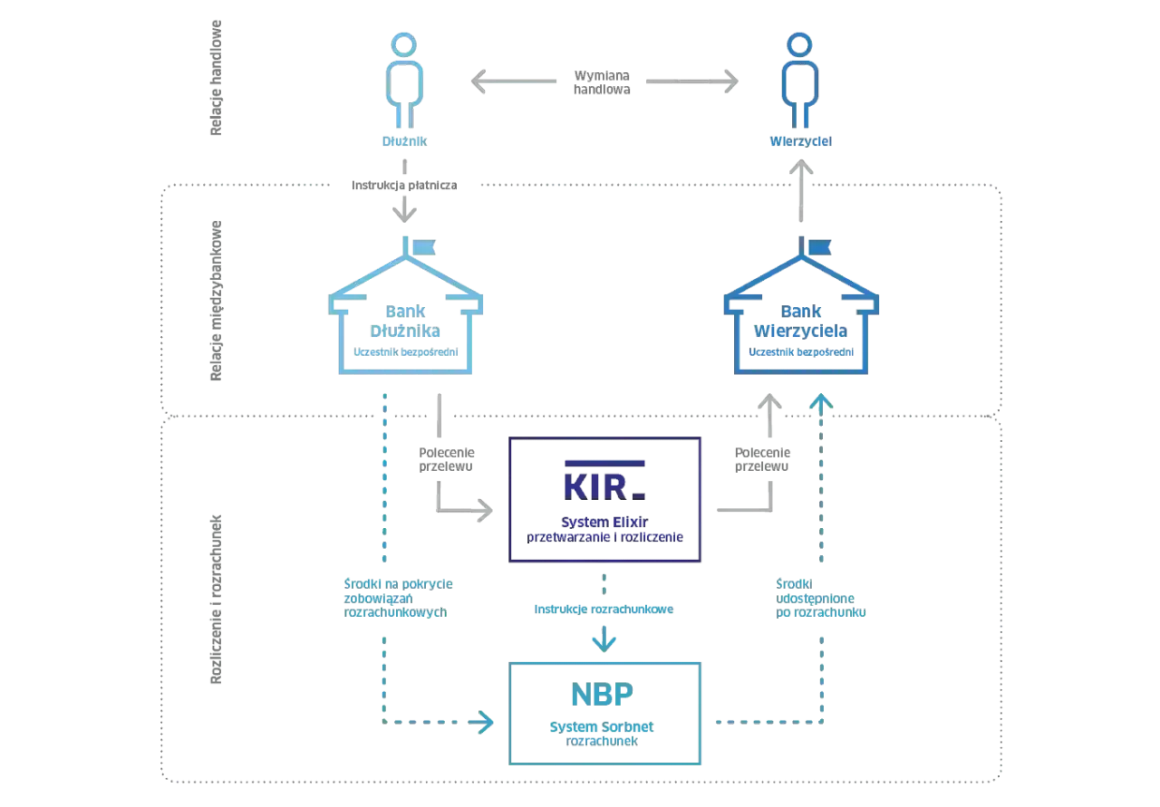
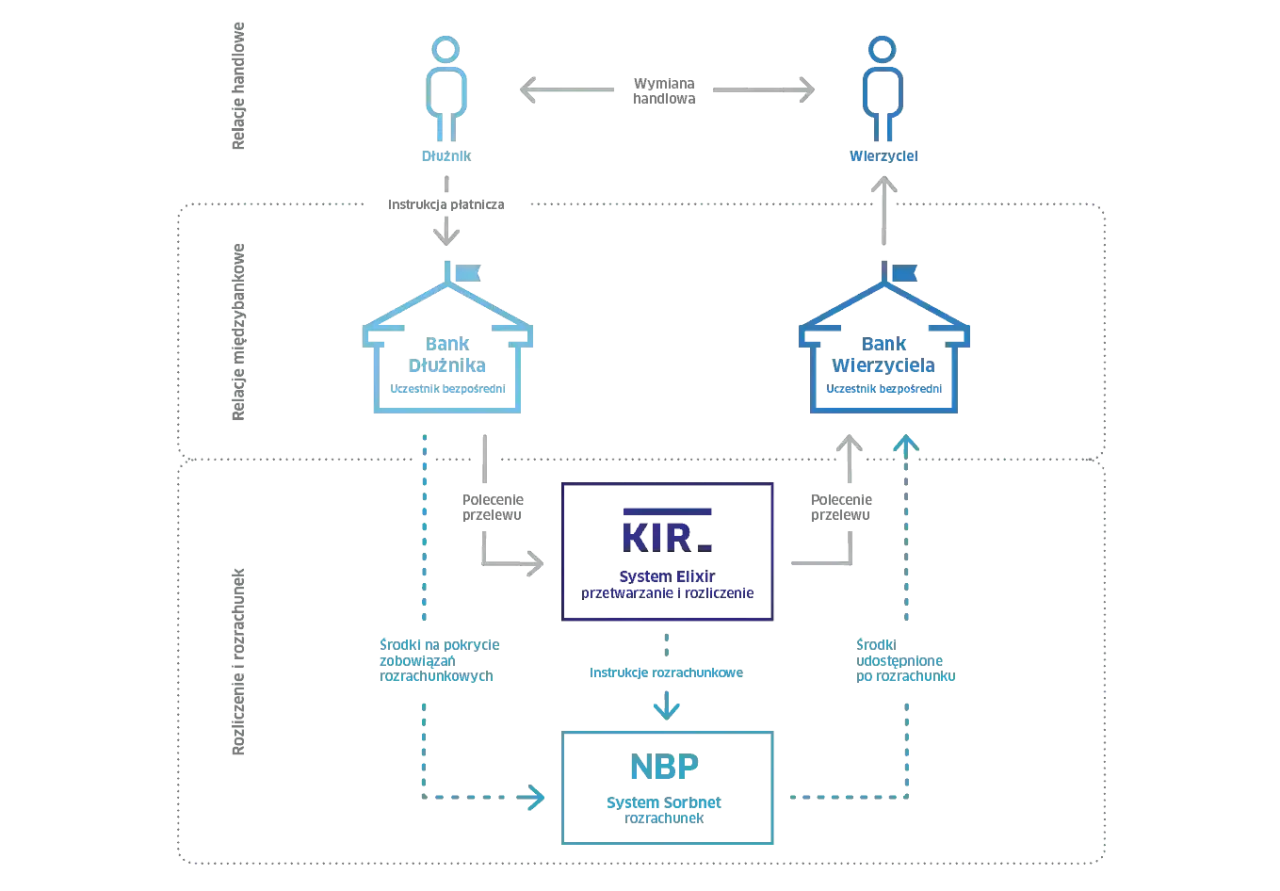
W praktyce SORBNET to system rozliczeń wysokokwotowych, a nie po prostu „szybszy przelew”. Bank przyjmuje Twoją dyspozycję, ale właściwy rozrachunek odbywa się między bankami w Narodowym Banku Polskim w modelu RTGS, czyli rozrachunku brutto w czasie rzeczywistym. Od 8 września 2025 r. działa już SORBNET3, a w interfejsach bankowych nadal często zobaczysz skróconą nazwę SORBNET, bo to ona najmocniej utrwaliła się w codziennym użyciu.
Ja traktuję ten mechanizm jako narzędzie do sytuacji, w których liczy się przewidywalność. Najczęściej ma sens przy wpłacie zadatku, rozliczeniu z wykonawcą, spłacie większej pożyczki, przelewie firmowym albo wtedy, gdy druga strona czeka na środki jeszcze tego samego dnia. To nie jest opcja „na wszelki wypadek”, tylko rozwiązanie, za które płacisz po to, żeby nie czekać na kolejną sesję Elixir.
Właśnie dlatego przed zleceniem warto najpierw ustalić, czy problemem jest naprawdę czas, czy może tylko przyzwyczajenie do standardowego przelewu. To prowadzi do pytania, jak taki transfer wygląda krok po kroku w bankowości internetowej.
Jak wygląda zlecenie i kiedy środki trafiają na konto
Z punktu widzenia klienta całość jest prosta, ale po stronie banku dzieje się kilka rzeczy naraz. Najpierw wybierasz przelew krajowy w PLN, potem wskazujesz odbiorcę, kwotę i tryb priorytetowy, a na końcu potwierdzasz operację. W niektórych bankach funkcja nie jest domyślnie aktywna i trzeba ją wcześniej włączyć, więc nie zakładałbym, że zobaczysz ją od razu w aplikacji.
- Wybierasz przelew krajowy do innego banku.
- Uzupełniasz dane odbiorcy i kwotę.
- Sprawdzasz, czy bank oferuje tryb SORBNET lub priorytetowy.
- Akceptujesz opłatę i potwierdzasz dyspozycję.
- Czekasz na rozrachunek i księgowanie po stronie banku odbiorcy.
Jeśli zlecenie przejdzie przed godziną graniczną i w dzień roboczy, pieniądze zwykle pojawiają się tego samego dnia, często w ciągu około godziny. Po cut-offie, w weekend albo święto dyspozycja przechodzi na następny dzień roboczy. I właśnie te granice czasowe najbardziej zmieniają doświadczenie użytkownika, więc warto je rozbić na konkretne przykłady bankowe.
Godziny graniczne różnią się w zależności od banku
To jeden z najczęstszych powodów nieporozumień. Sam system działa w dni robocze, ale każdy bank może ustawić własną godzinę graniczną, po której przelew nie wejdzie już do bieżącej realizacji. W praktyce oznacza to, że dwa podobne zlecenia mogą zachować się inaczej, jeśli pochodzą z różnych aplikacji.
| Bank | Godzina zlecenia | Co to oznacza w praktyce |
|---|---|---|
| PKO Bank Polski | 6:00–15:30, w iPKO do 15:15 | po tej godzinie przelew przechodzi na kolejny dzień roboczy albo na datę wskazaną przez klienta |
| ING | do 14:30 | po 14:30 w Moim ING opcja jest już niedostępna |
| Pekao | 8:00–14:55 | zlecenie działa tylko w dni robocze, w PLN i do banku uczestniczącego w systemie |
To ważne, bo z perspektywy klienta różnica między 14:30 a 15:30 bywa decydująca. Jeśli ktoś wysyła pieniądze na podpisanie aktu, spłatę zobowiązania albo pilne rozliczenie z kontrahentem, jedna godzina może zaważyć na terminie całej transakcji. Dlatego przed kliknięciem „potwierdź” zawsze patrzę nie tylko na kwotę, ale też na godzinę graniczną swojego banku.
Skoro czas zależy od banku, równie ważna jest opłata, bo to ona najczęściej decyduje, czy taki tryb ma sens przy konkretnej transakcji.
Ile kosztuje i od czego zależy opłata
Opłata za SORBNET zwykle nie jest symboliczna, bo bank sprzedaje nie tylko przelew, ale też priorytet rozrachunku. W praktyce spotkasz najczęściej kwoty rzędu 30-40 zł za zlecenie elektroniczne, choć dokładna stawka zależy od banku, kanału zlecenia i rodzaju klienta. W ING widziałem 30 zł, w mBanku 35 zł dla klientów indywidualnych i 40 zł dla firm, a w Pekao cena jest pokazana dopiero podczas samego zlecenia.
| Co wpływa na koszt | Dlaczego ma znaczenie |
|---|---|
| Kanał zlecenia | w bankowości internetowej jest zwykle taniej niż w oddziale czy przez infolinię |
| Typ klienta | stawki dla osoby prywatnej i firmy mogą być różne |
| Taryfa konta | niektóre pakiety mają własne zasady dla przelewów priorytetowych |
| Data realizacji | zlecenie na przyszły dzień może być rozliczane podobnie, ale zależy to od banku |
Wniosek jest prosty: jeśli przelew ma być pilny, opłata bywa akceptowalna; jeśli kwota jest mała i czas nie goni, SORBNET zwykle przestaje mieć sens ekonomiczny. To naturalnie prowadzi do porównania z Elixirem i przelewem natychmiastowym, bo właśnie tam najczęściej zapada decyzja.
Jak wypada na tle Elixiru i przelewu natychmiastowego
| Kryterium | SORBNET | Elixir | Express Elixir |
|---|---|---|---|
| Czas | zwykle do około 1 godziny w dni robocze | sesyjnie, często tego samego lub następnego dnia roboczego | sekundy albo kilka minut, zwykle 24/7 |
| Kwota | wysokokwotowe przelewy, bez typowego limitu systemowego po stronie rozrachunku | standardowe, niższe kwoty | niższe limity niż w SORBNET |
| Koszt | najczęściej kilkadziesiąt złotych | często taniej lub bezpłatnie | zwykle kilka złotych |
| Kiedy wybrać | duża i pilna płatność | zwykły przelew bez presji czasu | mała pilna płatność poza godzinami banku |
Ja najczęściej patrzę na prostą zasadę: jeśli liczy się jednocześnie duża kwota i ten sam dzień, wygrywa SORBNET. Jeśli ważniejsza jest oszczędność, a nie minuta księgowania, zwykły Elixir będzie rozsądniejszy. A jeśli kwota jest niewielka, ale odbiorca ma dostać pieniądze niemal od razu, lepszy bywa przelew natychmiastowy.
Gdy już widać różnice w czasie i cenie, najłatwiej ocenić, gdzie taki transfer naprawdę się opłaca, a gdzie lepiej po prostu nie komplikować płatności.
Na co uważać przy dużej płatności
Wysoka kwota sama w sobie nie jest problemem. Problemem bywają warunki techniczne i zwykłe niedopatrzenia. Z mojego doświadczenia najwięcej kłopotów bierze się z pośpiechu, a nie z samego systemu.
- Waluta - przelew działa w PLN, więc nie zastępuje płatności walutowej.
- Odbiorca - nie wyślesz nim płatności do US i ZUS.
- Godzina graniczna - po cut-offie zlecenie przechodzi na następny dzień roboczy.
- Limit bankowy - sam system nie zawsze jest ograniczeniem, ale bank może mieć własny limit transakcyjny.
- Aktywacja usługi - w części banków trzeba ją wcześniej włączyć albo potwierdzić dodatkową zgodą.
- Błędny odbiorca - przy dużej kwocie każdy błąd w numerze rachunku jest po prostu drogi czasowo i operacyjnie.
Warto też pamiętać, że nie każdy bank realizuje taki przelew identycznie. Czasem można go anulować, jeśli nie wszedł jeszcze do wykonania, ale to zależy od momentu zlecenia i regulaminu danej instytucji. Dla mnie to kolejny argument, żeby przed wysłaniem poświęcić minutę na kontrolę danych, zamiast potem liczyć na szybkie odkręcanie pomyłki.
To już prowadzi do ostatniej, praktycznej części: co warto zapamiętać, jeśli w 2026 roku planujesz dużą płatność i chcesz uniknąć zbędnych kosztów.
Co warto zapamiętać przed dużą płatnością
Jeśli mam zamknąć temat jednym zdaniem, to SORBNET wybieram wtedy, gdy ważniejsza jest pewność szybkiego rozrachunku niż oszczędność kilku czy kilkudziesięciu złotych. To narzędzie ma sens przy większych kwotach, rozliczeniach firmowych, spłacie zobowiązań i transakcjach, które nie mogą czekać do następnej sesji Elixir.
Przed wysłaniem zawsze sprawdzam trzy rzeczy: godzinę graniczną banku, walutę PLN oraz to, czy odbiorca nie jest urzędem skarbowym albo ZUS-em. Jeśli te warunki się zgadzają, taki transfer robi dokładnie to, do czego został stworzony: zamyka ważną płatność bez niepotrzebnego oczekiwania.