Obligacje indeksowane inflacją mają sens wtedy, gdy chcesz chronić siłę nabywczą oszczędności, ale nie masz ochoty na większe wahania typowe dla akcji czy części funduszy. W polskich warunkach chodzi głównie o obligacje skarbowe dla osób fizycznych, w których oprocentowanie kolejnych okresów zależy od inflacji i stałej marży. Poniżej rozpisuję, jak ten mechanizm działa, kiedy rzeczywiście pomaga, jak wypada na tle lokat i co trzeba sprawdzić przed zakupem.
Najważniejsze fakty w skrócie
- W praktyce kupujesz papier o wartości nominalnej 100 zł, a nie „rosnący” nominalnie kapitał w prostym sensie.
- Odsetki w kolejnych okresach są liczone jako inflacja CPI plus marża, więc kluczowe są nie tylko ceny, ale też warunki emisji.
- W ofercie obowiązującej od 1 sierpnia 2026 r. 4-letnie COI startują od 4,75%, a 10-letnie EDO od 5,35%.
- COI wypłacają odsetki co roku, a EDO kapitalizują je do wykupu, co ma znaczenie dla długiego horyzontu.
- Przedterminowy wykup jest możliwy, ale kosztuje 2 zł za COI i 3 zł za EDO za sztukę.
- To rozwiązanie najlepiej działa wtedy, gdy pieniądze mogą pracować kilka lat, a nie wtedy, gdy mogą być potrzebne za chwilę.
Jak działają odsetki i gdzie kryje się różnica względem zwykłej lokaty
Najważniejsza rzecz, którą lubię doprecyzować od razu: w detalicznych obligacjach skarbowych nie chodzi o to, że państwo co miesiąc aktualizuje wartość nominalną papieru. Kupujesz obligację za 100 zł, a potem dostajesz odsetki liczone według wzoru opartego na wskaźniku cen towarów i usług konsumpcyjnych oraz na stałej marży. To właśnie dlatego takie papiery dużo lepiej bronią się w środowisku rosnących cen niż zwykła lokata o stałej stopie.
Wskaźnik inflacji, o którym tu mówimy, to po prostu miara zmian cen koszyka konsumpcyjnego. Według GUS chodzi o przeciętną zmianę cen towarów i usług kupowanych przez gospodarstwa domowe. W praktyce oznacza to, że jeśli inflacja wynosi 6%, a marża w danej serii to 1,5%, kolejny okres odsetkowy daje 7,5% brutto. Jeśli inflacja spada do 2%, kupon też maleje, ale nadal zachowuje się lepiej niż stały, niski procent „zamrożony” na kilka lat.
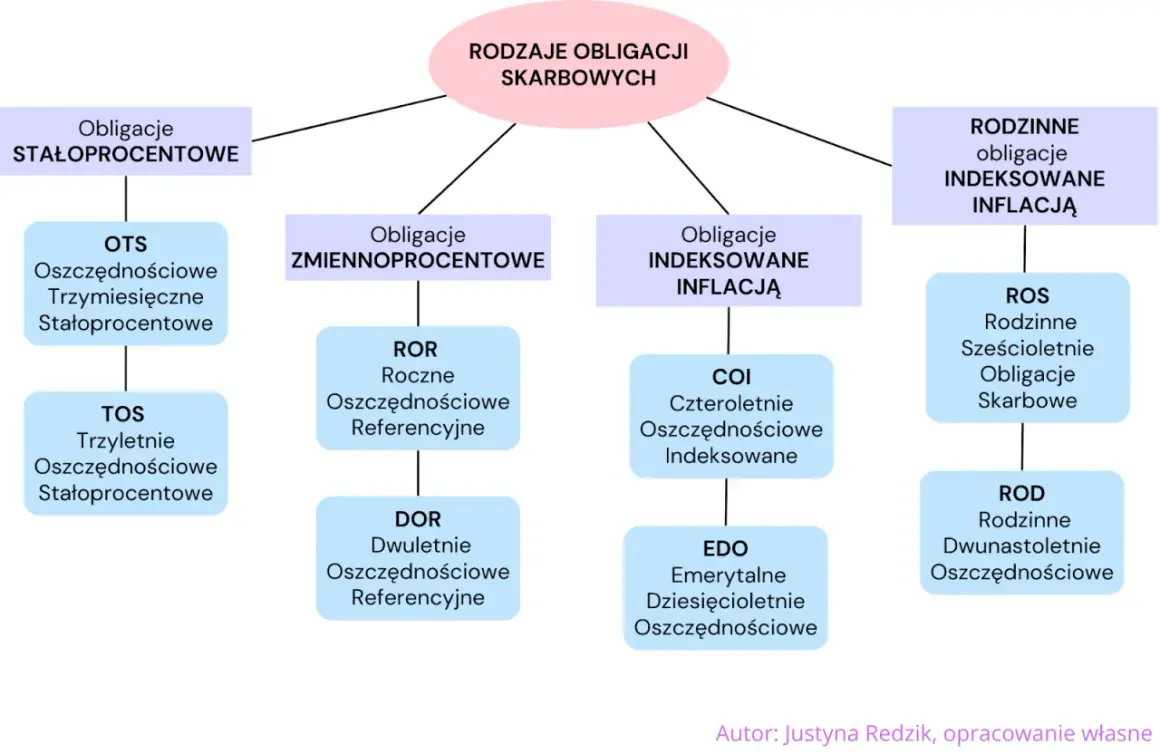
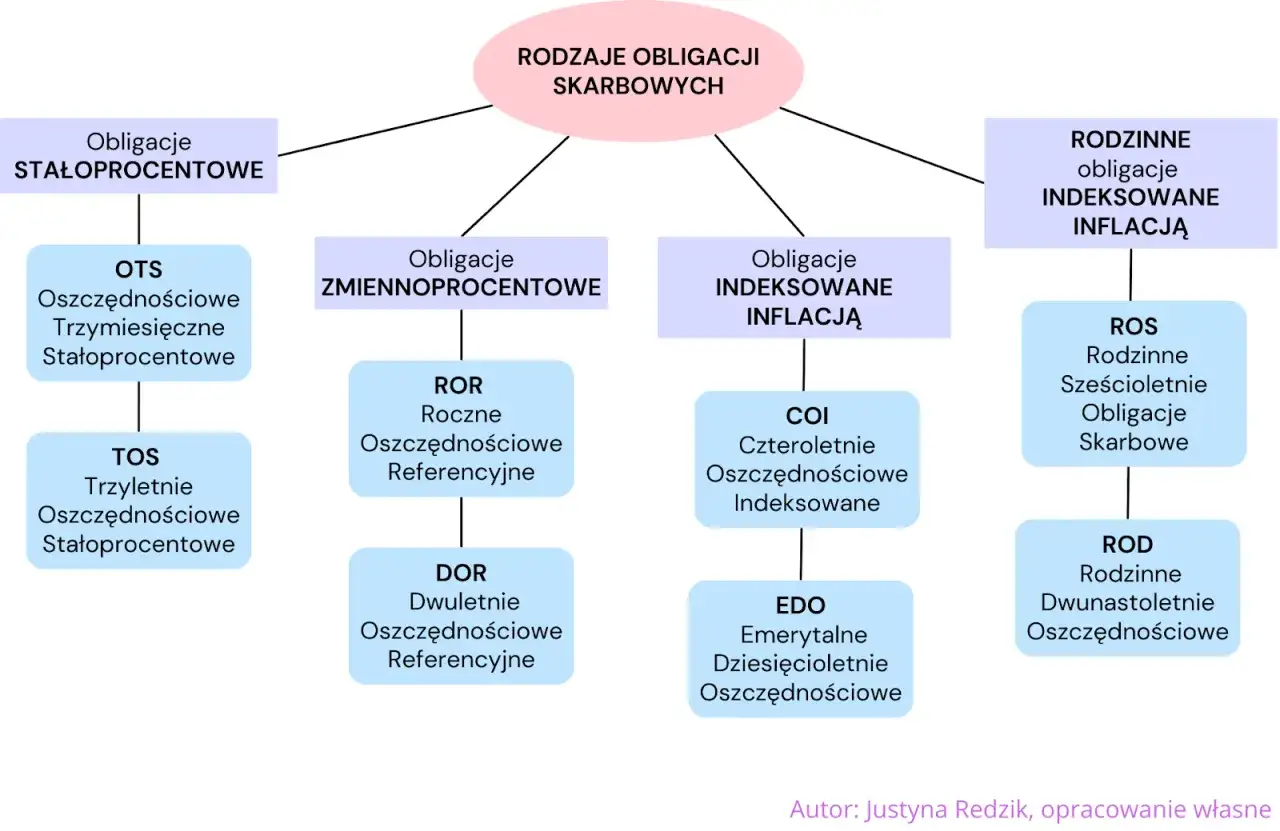
W polskiej ofercie detalicznej najczęściej spotkasz COI, EDO oraz rodzinne ROS i ROD. Mechanizm jest podobny, ale różni się długością trwania, marżą oraz tym, czy odsetki są wypłacane co roku, czy kapitalizowane do końca. To właśnie ten detal decyduje, czy instrument działa jak sensowna ochrona kapitału, czy tylko daje ładnie brzmiącą etykietę.
To prowadzi do pytania, które rozstrzyga większość decyzji: czy wyższa inflacja automatycznie oznacza lepszy wynik dla Ciebie, czy tylko wyższy kupon na papierze. I właśnie tu marża oraz podatek robią większą różnicę, niż wielu osobom się wydaje.
Dlaczego marża ma większe znaczenie niż sama inflacja
Oprocentowanie w kolejnym okresie = inflacja + marża. Na dziś marża wynosi 1,50% dla COI, 2,00% dla EDO i ROS oraz 2,50% dla ROD. W ofercie obowiązującej od 1 sierpnia 2026 r. pierwszy rok daje odpowiednio 4,75% dla COI i 5,35% dla EDO, ale to dopiero początek, bo prawdziwa przewaga ujawnia się po starcie kolejnego okresu odsetkowego.
| Inflacja | Kupon brutto COI | Netto po 19% podatku | Realny wynik po podatku |
|---|---|---|---|
| 2% | 3,50% | 2,84% | +0,84% |
| 6% | 7,50% | 6,08% | +0,08% |
| 10% | 11,50% | 9,32% | -0,68% |
To pokazuje rzecz, którą wiele osób pomija: podatek od zysków kapitałowych jest pobierany od nominalnego odsetkowego wzrostu, więc przy bardzo wysokiej inflacji realny wynik może być bliski zera albo nawet lekko ujemny. EDO i rodzinne obligacje mają tu przewagę, bo odsetki kapitalizują się do końca, więc nie ucinasz ich co roku podatkiem. Na długim horyzoncie to naprawdę robi różnicę, zwłaszcza jeśli odkładasz pieniądze na cel, który nie znika po jednym sezonie.
W praktyce oznacza to, że nie wystarczy pytać „ile płacą w pierwszym roku”. Trzeba jeszcze sprawdzić, jak produkt zachowa się po zmianie inflacji, podatku i czasu trzymania, bo dopiero wtedy widać jego rzeczywistą wartość.
Kiedy taki wybór ma sens, a kiedy lepiej szukać czegoś innego
Ja patrzę na trzy filtry: horyzont, płynność i cel. Jeśli pieniądze mają pracować kilka lat i mają zachować wartość realną, takie obligacje są bardzo sensownym narzędziem. Jeśli mają być dostępne „na wszelki wypadek” za 2-3 miesiące, to już zwykle nie jest najlepszy wybór.
- Mają sens, gdy budujesz rezerwę na 4-10 lat i chcesz ochronić kapitał przed inflacją.
- Mają sens, gdy odkładasz na wkład własny, większy zakup albo przyszłą spłatę zobowiązania i znasz orientacyjny termin użycia pieniędzy.
- Mają sens, gdy zależy Ci bardziej na przewidywalności i bezpieczeństwie niż na agresywnym zysku.
- Nie mają sensu, jeśli szukasz funduszu awaryjnego, bo wcześniejsze wyjście kosztuje i nie ma tu giełdowej płynności.
- Nie mają sensu, jeśli pieniądze mogą być potrzebne bardzo szybko, bo prościej bywa sięgnąć po konto oszczędnościowe albo krótką lokatę.
- Nie mają sensu, jeśli chcesz aktywnie handlować kapitałem, bo to instrument do trzymania, nie do spekulacji.
Jeśli patrzę na temat przez pryzmat domowego budżetu, a nie tylko teorii, to takie obligacje najlepiej działają jako „miękkie” zabezpieczenie celu. W praktyce często lepiej nadają się do ochrony oszczędności na spłatę większego zobowiązania niż do codziennego zarządzania gotówką. I właśnie dlatego warto zestawić je z innymi rozwiązaniami, zanim człowiek uzna je za automatycznie najlepsze.
Jak wypadają na tle lokaty, obligacji stałoprocentowych i funduszy
Porównanie z innymi instrumentami pomaga od razu zobaczyć, czego tak naprawdę oczekujesz od pieniędzy. Czasem chodzi o ochronę przed inflacją, czasem o spokój i stałą stopę, a czasem po prostu o płynność. To nie jest ten sam cel.
| Instrument | Największy plus | Największy minus | Mój wniosek |
|---|---|---|---|
| Lokata bankowa | Prostota i przewidywalność nominalna | Słaba ochrona przed inflacją przy dłuższym trzymaniu | Dobra na krótki termin i poduszkę bezpieczeństwa |
| 3-letnie obligacje stałoprocentowe | Z góry znasz zysk nominalny | Brak ochrony, gdy inflacja ponownie przyspiesza | Sensowne, gdy spodziewasz się spadku stóp i chcesz prostoty |
| COI | Coroczna aktualizacja kuponu o inflację i marżę | Podatek płacisz co roku, a odsetki nie kapitalizują się | Dobry kompromis dla horyzontu kilkuletniego |
| EDO | Kumulacja odsetek do wykupu i mocniejszy efekt procentu składanego | Dłuższe zamrożenie środków | Najlepszy wybór, jeśli cel jest odległy, np. emerytalny |
| Fundusz pieniężny | Większa płynność niż w obligacji detalicznej | Brak gwarancji wyniku i zmienna wartość jednostki | Lepszy dla osób, które akceptują zmienność i chcą mieć szybki dostęp do środków |
Gdybym miał wskazać prostą regułę, powiedziałbym tak: jeśli zależy Ci na ochronie realnej wartości pieniędzy, COI i EDO są logiczne. Jeśli ważniejsza jest pełna swoboda wypłaty, lepiej rozważyć coś płynniejszego. A jeśli chcesz po prostu znać wynik z góry, to stałoprocentowa seria bywa bardziej uczciwa wobec Twoich oczekiwań niż „ochrona przed inflacją” na siłę.
Różnica jest szczególnie widoczna przy dłuższym trzymaniu kapitału. Lokata może wyglądać dobrze w krótkim oknie, ale przy wyższej inflacji jej realny wynik często szybko się rozmywa. Z kolei EDO potrafi obronić się znacznie lepiej właśnie dlatego, że nie rozcina efektu procentu składanego na roczne części.
Jak kupić i wyjść z inwestycji bez zaskoczeń
Zakup jest prostszy niż w przypadku obligacji giełdowych: cena jednej sztuki wynosi 100 zł, więc startujesz od 100 zł i nie potrzebujesz dużego kapitału. Standardowa oferta detaliczna jest odnawiana co miesiąc, a kupno odbywa się przez internet albo w punktach obsługi sprzedaży. Nie ma tu ukrytych prowizji w stylu znanym z bardziej skomplikowanych produktów.
Najważniejsze ograniczenie jest inne: obligacje oszczędnościowe nie są notowane na rynku wtórnym. To znaczy, że nie sprzedasz ich jak akcji jednym kliknięciem na giełdzie. Jeśli chcesz wyjść wcześniej, składasz dyspozycję przedterminowego wykupu, ale liczysz się z opłatą. W obecnej ofercie wynosi ona 2 zł za COI i 3 zł za EDO za sztukę.
- Przy trzymaniu do wykupu dostajesz kapitał i odsetki zgodnie z warunkami emisji.
- Przy wcześniejszym wyjściu oddajesz część wyniku w formie opłaty za przedterminowy wykup.
- W standardowym rachunku odsetki są objęte 19-proc. podatkiem od zysków kapitałowych.
- W IKE-Obligacje można wykorzystać ulgę podatkową, jeśli trzymasz się zasad konta i myślisz długoterminowo.
To ważne, bo wiele osób kupuje taki papier z myślą o bezpieczeństwie, a potem traktuje go jak lokatę z codzienną dostępnością. To błąd. Te obligacje są bezpieczne, ale nie są w pełni płynne, więc sens mają wtedy, gdy termin i cel są wcześniej przemyślane.
Który wariant wybrałbym w praktyce
W obecnej ofercie od 1 sierpnia 2026 r. 4-letnie COI startują od 4,75%, a 10-letnie EDO od 5,35%. Rodzinne serie mają wyższe pierwsze stopy i lepsze marże, ale są dostępne tylko dla beneficjentów programu „Rodzina 800 plus”. To już zawęża wybór do konkretnej sytuacji rodzinnej i horyzontu oszczędzania.
| Wariant | Kiedy bym go wybrał | Co jest ważne |
|---|---|---|
| COI 4 lata | Gdy chcesz średniego horyzontu i corocznej wypłaty odsetek | Marża 1,50% i brak kapitalizacji do wykupu |
| EDO 10 lat | Gdy oszczędzasz bardzo długo, np. na emeryturę | Marża 2,00% i kapitalizacja odsetek działają na Twoją korzyść |
| ROS 6 lat | Gdy masz prawo do obligacji rodzinnych i chcesz dłuższego horyzontu niż COI | Marża 2,00% i tylko dla beneficjentów 800 plus |
| ROD 12 lat | Gdy cel jest bardzo odległy i liczy się mocniejsze „odbijanie” inflacji | Marża 2,50% i kapitalizacja do końca okresu |
Nie skreślałbym też 3-letniej serii stałoprocentowej TOS. Jeśli spodziewasz się spadku inflacji i stóp, z góry znany kupon bywa po prostu lepszym wyborem niż papier indeksowany inflacją. To dobra przypominajka, że sam napis na produkcie nie wystarcza - liczy się to, co dzieje się z pieniędzmi w Twoim konkretnym scenariuszu.
Jeśli miałbym wskazać prostą zasadę, powiedziałbym tak: COI wybieram dla kilku lat, EDO dla długiego horyzontu, a rodzinne serie wtedy, gdy spełnione są warunki programu i naprawdę nie potrzebuję pieniędzy wcześniej. To nie jest spektakularne rozwiązanie, ale jest rozsądne, przewidywalne i uczciwe wobec oszczędzającego.
Co sprawdzam przed zakupem, żeby nie pomylić ochrony z iluzją bezpieczeństwa
- Czy mój horyzont jest naprawdę zgodny z terminem wykupu, a nie tylko „na oko”.
- Czy mogę zamrozić środki na kilka lat bez szkody dla domowego budżetu.
- Czy po podatku i przy mojej inflacji zostaje realny zysk, a nie tylko ładny procent brutto.
- Czy akceptuję opłatę za wcześniejsze wyjście i brak rynku wtórnego.
- Czy nie lepiej użyć IKE-Obligacje, jeśli celem jest długoterminowe oszczędzanie.
Jeśli te punkty się zgadzają, takie obligacje są jednym z najbardziej sensownych narzędzi do ochrony oszczędności przed inflacją w polskich realiach. Jeśli choć dwa z nich nie pasują, zwykle lepiej wybrać instrument prostszy, krótszy albo bardziej płynny, bo sama etykieta „indeksowane inflacją” nie gwarantuje jeszcze dobrego wyniku dla konkretnego portfela.